

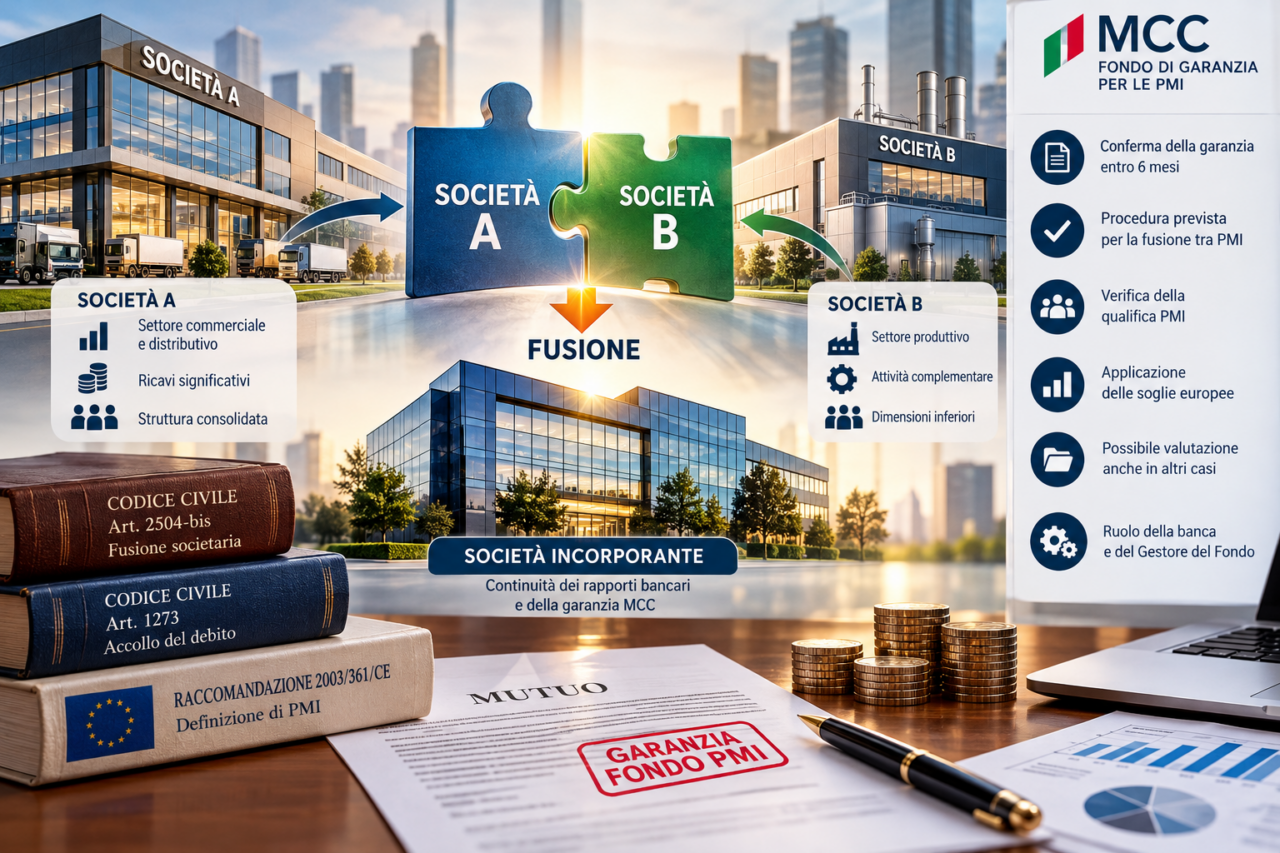
La successione nei mutui, la continuità delle garanzie pubbliche e le regole europee sulla dimensione delle imprese. Un caso concreto dimostra perché la fusione non rappresenta automaticamente un ostacolo al mantenimento della garanzia MCC.
Le fusioni societarie rappresentano oggi uno degli strumenti più importanti attraverso i quali le imprese possono rafforzare la propria struttura economica e patrimoniale, migliorare l’organizzazione produttiva e accrescere la competitività sui mercati. In un sistema imprenditoriale caratterizzato dalla presenza di numerose piccole e medie imprese, le operazioni di aggregazione assumono un ruolo sempre più strategico, soprattutto quando consentono di concentrare risorse, integrare attività complementari e rendere più efficiente la gestione finanziaria.
Accanto ai vantaggi economici e organizzativi, tuttavia, queste operazioni possono sollevare questioni particolarmente delicate nei rapporti con il sistema bancario. Una delle più rilevanti riguarda il trattamento dei finanziamenti assistiti dalle garanzie pubbliche del Fondo di Garanzia per le PMI, comunemente identificato con l’acronimo MCC.
La domanda che emerge frequentemente è apparentemente semplice: quando una società viene incorporata in un’altra, il mutuo garantito dal Fondo può proseguire in capo alla società incorporante oppure la fusione determina la perdita della garanzia?
La risposta richiede un’analisi più approfondita di quanto possa sembrare. Occorre infatti distinguere la disciplina civilistica della fusione, la qualificazione dimensionale delle imprese coinvolte e le specifiche procedure amministrative previste dal Fondo di Garanzia.
La fusione societaria, di per sé, non costituisce un divieto generale di subentro nei finanziamenti garantiti. La continuità della garanzia pubblica richiede però il rispetto di regole proprie, che variano in funzione delle caratteristiche dell’operazione e del soggetto beneficiario.
La fusione e la continuità dei rapporti bancari
Il primo elemento da considerare è rappresentato dall’articolo 2504-bis del Codice civile, che disciplina gli effetti della fusione societaria.
La norma stabilisce che la società risultante dalla fusione, oppure quella incorporante, assume i diritti e gli obblighi delle società partecipanti, proseguendo nei rapporti giuridici anteriori all’operazione.
Questo significa che un finanziamento contratto dalla società incorporata non deve necessariamente essere estinto per il semplice fatto che quest’ultima cessa di esistere come soggetto autonomo.
Il rapporto obbligatorio prosegue in capo alla società incorporante, secondo il principio della successione conseguente alla fusione.
È importante distinguere tale fenomeno dal tradizionale accollo del debito, disciplinato dall’articolo 1273 del Codice civile. Nell’accollo contrattuale un soggetto assume, attraverso uno specifico accordo, il debito di un altro. Nella fusione per incorporazione, invece, la successione deriva direttamente dagli effetti giuridici dell’operazione societaria.
La distinzione non è soltanto formale. Essa consente di comprendere perché non sia corretto considerare ogni fusione come una nuova operazione di finanziamento oppure come un accollo volontario subordinato, nella sua esistenza, alla concessione di una nuova garanzia.
Naturalmente, la banca finanziatrice conserva le proprie prerogative contrattuali e deve verificare le clausole del mutuo, le eventuali garanzie accessorie e gli adempimenti necessari per aggiornare la posizione del debitore.
Quando il finanziamento è assistito dalla garanzia MCC, occorre inoltre affrontare un secondo livello di valutazione: quello relativo alla conservazione dell’intervento pubblico.
Cosa prevede realmente il Fondo di Garanzia PMI
Il Fondo di Garanzia per le PMI, istituito dalla Legge n. 662 del 1996, rappresenta uno dei principali strumenti pubblici di sostegno all’accesso al credito delle imprese italiane.
La sua funzione è quella di facilitare il rapporto tra sistema bancario e tessuto produttivo, attraverso una copertura pubblica del rischio connesso alle operazioni finanziarie ammesse.
Durante la vita di un finanziamento possono verificarsi modificazioni societarie, patrimoniali e contrattuali che rendono necessario aggiornare la posizione originariamente garantita.
Il Fondo disciplina espressamente queste situazioni.
Un riferimento particolarmente importante è rappresentato dalla Guida all’invio delle richieste di conferma della garanzia, versione dell’11 febbraio 2025, che nella sezione D.3 affronta la variazione del soggetto beneficiario finale.
La guida richiama le Disposizioni Operative relative alle successioni, a titolo particolare o universale, nelle obbligazioni derivanti dalle operazioni finanziarie garantite.
A pagina 38 viene riportata una tabella che individua le differenti fattispecie di subentro, i termini di presentazione delle richieste, le verifiche richieste e le conseguenze derivanti dal mancato rispetto degli adempimenti.
Tra le operazioni espressamente contemplate figura la fusione per incorporazione tra PMI.
Si tratta di un elemento di particolare importanza: le procedure del Fondo riconoscono espressamente che un finanziamento garantito possa essere interessato da una fusione societaria e prevedono gli strumenti amministrativi necessari per richiedere la continuità della garanzia.
Non esiste quindi, nella disciplina esaminata, un divieto generalizzato di successione nei finanziamenti garantiti conseguente alla sola fusione.
La questione riguarda piuttosto la corretta individuazione della procedura applicabile e la verifica dei requisiti previsti per il nuovo beneficiario.
Un caso concreto: due società già collegate che decidono di fondersi
Per comprendere le implicazioni pratiche della normativa, si può esaminare un caso concreto, nel quale le denominazioni delle imprese vengono sostituite convenzionalmente con Società A e Società B.
La Società A, destinata a diventare l’incorporante, opera prevalentemente nel settore commerciale e distributivo, con un volume d’affari particolarmente significativo.
La Società B svolge un’attività produttiva complementare, con dimensioni economiche inferiori e una struttura organizzativa maggiormente orientata alla produzione.
Le imprese decidono di procedere a una fusione per incorporazione per razionalizzare l’organizzazione societaria, integrare le attività e rafforzare la gestione complessiva.
Un elemento fondamentale è che le due società risultavano già collegate prima della fusione.
La circostanza assume particolare rilievo perché, secondo la normativa europea sulle PMI, i dati delle imprese collegate devono essere considerati congiuntamente ai fini della verifica dimensionale.
Analizzando i bilanci 2024 e 2025 emergono risultati interessanti.
La Società A presenta nel 2024 ricavi per circa 76,53 milioni di euro e un totale attivo di 32,44 milioni. Nel 2025 il fatturato aumenta fino a circa 90,65 milioni, mentre l’attivo raggiunge 42,49 milioni.
La Società B registra ricavi di circa 5,76 milioni nel 2024 e di 6,23 milioni nel 2025. Il totale attivo passa da 5,16 milioni a 4,84 milioni.
Aggregando i valori dei due bilanci, nel 2024 il fatturato complessivo risulta pari a circa 82,29 milioni di euro, mentre il totale attivo raggiunge 37,60 milioni.
Nel 2025 il fatturato aggregato aumenta a circa 96,87 milioni e l’attivo complessivo raggiunge 47,33 milioni.
Il dato occupazionale medio complessivo indicato per il 2025 è pari a 67 dipendenti, dunque sensibilmente inferiore alla soglia delle 250 unità prevista dalla normativa europea. Tale dato deve essere comunque verificato secondo il metodo delle unità lavorative annue, comunemente denominate ULA.
Questi numeri introducono una questione centrale: le imprese possono continuare a essere considerate PMI anche quando il fatturato supera ampiamente 50 milioni di euro?
Le soglie europee: perché il fatturato non basta per qualificare una grande impresa
La definizione europea di PMI è contenuta nella Raccomandazione 2003/361/CE.
La normativa stabilisce che appartengono alla categoria delle piccole e medie imprese quelle che occupano meno di 250 persone e presentano un fatturato annuo non superiore a 50 milioni di euro oppure un totale di bilancio non superiore a 43 milioni.
Il passaggio fondamentale è rappresentato dalla parola oppure.
I parametri finanziari, infatti, sono alternativi.
Non è necessario che un’impresa rispetti contemporaneamente entrambe le soglie. È sufficiente che, oltre al requisito occupazionale, sia rispettato almeno uno dei due limiti finanziari.
Questo significa che un’impresa con un fatturato superiore a 50 milioni di euro può continuare a essere qualificata PMI se il totale del bilancio non supera 43 milioni e se risultano soddisfatti gli ulteriori requisiti previsti dalla normativa.
La situazione diventa più articolata quando l’impresa appartiene a un gruppo oppure presenta rapporti di collegamento con altre società.
In questi casi, la qualificazione dimensionale non può essere ricavata esclusivamente dal bilancio individuale.
L’articolo 6 dell’Allegato alla Raccomandazione disciplina infatti l’aggregazione dei dati delle imprese associate e collegate.
Occorre dunque ricostruire il perimetro economico delle imprese rilevanti e verificare i valori complessivi.
Nel caso delle Società A e B, la circostanza che le imprese fossero già collegate prima della fusione rende questa analisi particolarmente importante.
La regola dei due esercizi consecutivi: un principio spesso trascurato
Un ulteriore elemento previsto dalla normativa europea riguarda la stabilità della qualificazione dimensionale.
L’articolo 4, paragrafo 2, dell’Allegato alla Raccomandazione 2003/361/CE stabilisce che il superamento delle soglie dimensionali non determina necessariamente la perdita immediata della qualifica PMI, salvo che tale situazione si verifichi per due esercizi consecutivi.
La regola serve a evitare che oscillazioni temporanee del fatturato o del patrimonio aziendale possano modificare continuamente la classificazione delle imprese.
Applicando questo principio al caso esaminato, emerge una circostanza significativa.
Nel 2024, nonostante il fatturato aggregato delle Società A e B fosse già superiore a 50 milioni di euro, il totale attivo complessivo era pari a circa 37,60 milioni, quindi inferiore alla soglia europea di 43 milioni.
Nel 2025, invece, entrambi i parametri finanziari risultano superiori ai rispettivi limiti.
Il 2025 rappresenterebbe pertanto il primo esercizio di superamento simultaneo delle soglie finanziarie, sulla base dei dati aggregati disponibili.
È proprio qui che il collegamento societario preesistente assume un’importanza decisiva.
La normativa europea distingue infatti le variazioni dimensionali derivanti dalla normale crescita aziendale da quelle conseguenti a operazioni che modificano strutturalmente il perimetro delle imprese.
Quando una fusione determina la creazione di un nuovo collegamento societario, non è generalmente possibile utilizzare la regola dei due esercizi per rinviare automaticamente gli effetti di tale mutamento.
Differente è la situazione nella quale le imprese risultavano già collegate e i rispettivi dati dovevano essere aggregati anche prima della fusione.
In tale circostanza, se il perimetro economico rilevante rimane sostanzialmente invariato e il superamento delle soglie deriva dalla crescita ordinaria del medesimo gruppo, sussistono elementi per sostenere l’applicazione della regola biennale.
Nel caso delle Società A e B, questa interpretazione rappresenta una possibilità concreta da verificare attraverso la documentazione societaria, i bilanci, il calcolo delle ULA e l’individuazione di eventuali ulteriori imprese collegate.
La classificazione PMI non può essere determinata semplicemente sommando i valori dell’ultimo bilancio e ignorando la storia dei collegamenti societari.
Occorre un’analisi dimensionale completa e coerente con la normativa europea.
Va inoltre precisato che i valori aggregati riportati costituiscono la somma dei bilanci individuali e non sostituiscono un prospetto dimensionale definitivo, eventualmente rettificato secondo le regole applicabili.
La conferma della garanzia MCC quando le imprese conservano la qualifica PMI
Una volta verificato che le società partecipanti alla fusione possiedono i requisiti dimensionali PMI, diventa possibile esaminare la procedura specifica prevista dal Fondo.
La Guida MCC dell’11 febbraio 2025, nella tabella riportata a pagina 38, disciplina la fusione per incorporazione tra PMI con successione in capo alla società incorporante.
La richiesta di conferma della garanzia deve essere presentata entro sei mesi dalla data della fusione oppure dalla pertinente delibera bancaria di accollo.
È prevista l’acquisizione del nuovo modulo di richiesta di agevolazione.
Per questa specifica fattispecie non è richiesta una nuova valutazione economico-finanziaria secondo i modelli ordinari del Fondo richiamati dalla tabella.
La guida indica inoltre che la presentazione tardiva comporta la decadenza della garanzia, mentre l’omessa richiesta determina la sua inefficacia.
La disciplina dimostra quindi che la fusione tra imprese qualificabili PMI è un’operazione espressamente contemplata dalle procedure di conferma.
Il finanziamento può proseguire in capo alla società incorporante e la garanzia può essere conservata, rispettando gli adempimenti prescritti.
Questo aspetto assume rilevanza soprattutto nei rapporti bancari, perché consente di distinguere la necessità di aggiornare la posizione garantita dall’eventuale obbligo di estinguere e sostituire il finanziamento.
E se dopo la fusione l’impresa perde la qualifica PMI?
Esiste poi un’ulteriore situazione, che merita un approfondimento specifico.
Può verificarsi che, a seguito dell’operazione societaria e della corretta applicazione delle regole dimensionali, l’impresa incorporante non possa più essere qualificata PMI.
In questo caso non sarebbe corretto applicare automaticamente la procedura semplificata prevista per le fusioni tra imprese che conservano tale qualifica.
Tuttavia, neppure questa circostanza determina un divieto civilistico generale di subentro nel finanziamento.
L’articolo 2504-bis del Codice civile continua infatti a disciplinare la successione nei rapporti obbligatori.
Ciò che deve essere verificato è la possibilità di mantenere la garanzia pubblica in capo al nuovo soggetto beneficiario.
Un elemento di particolare interesse emerge ancora una volta dalla pagina 38 della Guida MCC.
Accanto alle fattispecie ordinarie, la tabella contempla gli ulteriori casi valutati dal Gestore del Fondo e deliberati dal Consiglio di Gestione.
Si tratta di una categoria residuale destinata a situazioni differenti da quelle espressamente individuate nelle precedenti voci.
Per tali casi la guida prevede una specifica istruttoria, comprendente la verifica dei requisiti di ammissibilità e la valutazione secondo i modelli applicabili delle Disposizioni Operative.
La richiesta deve essere presentata entro sei mesi dalla delibera bancaria di accettazione del trasferimento della titolarità dell’operazione garantita.
È inoltre richiesta l’acquisizione del nuovo modulo di domanda di agevolazione.
La disciplina contempla la possibilità di una revoca parziale dell’agevolazione nei confronti del nuovo beneficiario qualora non siano rispettati i requisiti applicabili.
Questa previsione è importante perché dimostra che il sistema MCC contempla anche procedimenti di valutazione relativi a fattispecie diverse dalle ordinarie fusioni tra PMI.
La presenza della categoria residuale non significa, tuttavia, che ogni grande impresa abbia automaticamente diritto a conservare la garanzia.
La possibilità di ricondurre una specifica fusione a tale procedura deve essere verificata in relazione al regime di aiuto originario e ai requisiti soggettivi e oggettivi applicabili.
Il Gestore potrebbe quindi confermare l’agevolazione quando ne ricorrano i presupposti oppure adottare un diverso provvedimento qualora tali condizioni non risultino soddisfatte.
Il principio è chiaro: il venir meno della qualifica PMI non equivale automaticamente al divieto di subentro nel mutuo, ma può incidere in maniera determinante sulla confermabilità della garanzia pubblica.
Il ruolo delle banche: distinguere il subentro nel finanziamento dalla conferma della garanzia
Le operazioni di fusione richiedono un’attenta attività istruttoria anche da parte degli intermediari finanziari.
La banca deve esaminare la struttura dell’operazione, i rapporti contrattuali esistenti, le condizioni originarie del finanziamento e le disposizioni applicabili alla garanzia.
Particolare attenzione deve essere dedicata alla qualificazione dimensionale delle società partecipanti, soprattutto quando esistono collegamenti societari precedenti alla fusione.
Un’interpretazione basata esclusivamente sul superamento delle soglie di fatturato o di attivo nell’ultimo esercizio potrebbe risultare incompleta.
Allo stesso modo, non sarebbe corretto sostenere in termini generali che un mutuo assistito da garanzia MCC non possa proseguire in capo a una società incorporante.
La disciplina civilistica prevede la successione nei rapporti finanziari e la Guida MCC contempla procedure di conferma della garanzia a seguito della modificazione del soggetto beneficiario finale.
La corretta impostazione richiede quindi di distinguere il profilo civilistico, quello dimensionale e quello agevolativo.
Qualora emergano dubbi interpretativi, soprattutto in presenza di una società che potrebbe aver perso la qualifica PMI, è opportuno richiedere un chiarimento formale al Gestore del Fondo.
In questo modo è possibile accertare se il caso rientri nella procedura specifica relativa alla fusione tra PMI oppure se debba essere sottoposto a una diversa valutazione.
Un eventuale diniego dovrebbe essere fondato sull’individuazione puntuale della disposizione normativa o contrattuale che impedisce il mantenimento della garanzia, evitando di confondere una valutazione creditizia della banca con un divieto generale previsto dal Fondo.
Perché la continuità delle garanzie pubbliche è importante per le imprese
La questione assume una rilevanza che va oltre il singolo finanziamento.
Le operazioni di aggregazione rappresentano spesso una risposta concreta alla necessità delle imprese di rafforzare la propria competitività, migliorare la capacità di investimento e consolidare gli equilibri economico-finanziari.
La possibilità di conservare le garanzie pubbliche legittimamente ottenute, quando prevista dalla normativa, può contribuire alla stabilità dei rapporti creditizi e alla continuità delle strategie industriali.
Al contrario, un’interpretazione eccessivamente restrittiva delle procedure potrebbe generare costi finanziari aggiuntivi, richieste di garanzie sostitutive oppure la necessità di rinegoziare operazioni bancarie già in essere.
Per questo motivo, la gestione dei finanziamenti garantiti dovrebbe essere affrontata già nella fase di pianificazione della fusione.
La verifica preventiva dei rapporti bancari, della qualificazione PMI, delle garanzie accessorie e delle procedure MCC consente di ridurre le criticità e di programmare con maggiore certezza l’operazione.
In tale prospettiva, il ruolo dei professionisti specializzati in finanza d’impresa e pianificazione finanziaria assume un’importanza particolare.
Non si tratta soltanto di analizzare i bilanci o determinare i parametri dimensionali, ma di coordinare gli aspetti civilistici, finanziari e agevolativi, preservando la coerenza complessiva dell’operazione.
Conclusioni: le fusioni devono essere valutate nella loro effettiva natura economica e giuridica
Il caso delle Società A e B dimostra quanto sia importante approfondire la disciplina delle PMI e delle garanzie pubbliche prima di formulare conclusioni sulla continuità dei finanziamenti bancari.
La presenza di un collegamento societario già esistente, la dinamica dei valori di bilancio tra il 2024 e il 2025 e la regola europea dei due esercizi consecutivi rappresentano elementi determinanti per una corretta qualificazione dimensionale.
Quando le imprese partecipanti conservano la qualifica PMI, la Guida MCC prevede espressamente una specifica procedura per la conferma della garanzia a seguito della fusione per incorporazione.
Quando, invece, l’operazione determina l’effettiva perdita dei requisiti dimensionali, occorre verificare se la fattispecie possa essere sottoposta alla procedura residuale prevista dalla medesima guida e se il nuovo beneficiario soddisfi le condizioni necessarie alla conservazione dell’agevolazione.
In entrambi i casi, è fondamentale distinguere la successione civilistica nel mutuo dalla sorte della garanzia pubblica.
La fusione per incorporazione non costituisce, di per sé, una causa generale di impossibilità del subentro nei finanziamenti assistiti dal Fondo di Garanzia PMI.
La conferma della garanzia richiede invece l’applicazione delle procedure pertinenti, il rispetto dei requisiti normativi e, nei casi previsti, una specifica valutazione del Gestore.
Il vero tema, dunque, non è stabilire in astratto se la fusione impedisca il mantenimento della garanzia, ma individuare correttamente le condizioni attraverso le quali la copertura pubblica possa continuare a operare.
Una lettura coordinata delle norme civilistiche, della disciplina europea delle PMI e delle Disposizioni Operative MCC consente di affrontare le operazioni straordinarie con maggiore certezza e consapevolezza.
In un contesto nel quale l’aggregazione tra imprese rappresenta una leva strategica per la crescita del sistema produttivo italiano, la corretta gestione delle garanzie pubbliche diventa parte integrante della pianificazione finanziaria, della governance e della capacità delle imprese di mantenere rapporti bancari sostenibili nel tempo.
Dr. Silviano Di Pinto
Esperto in finanza d’impresa, analisi economico-finanziaria, pianificazione aziendale, rating bancario e garanzie pubbliche
Riferimenti normativi: articolo 2504-bis del Codice civile; articolo 1273 del Codice civile; Legge n. 662/1996; Raccomandazione 2003/361/CE, Allegato, articoli 2–6; Disposizioni Operative del Fondo di Garanzia PMI, Parte IV, paragrafo E.2.4; Guida MCC alle richieste di conferma della garanzia dell’11 febbraio 2025, pagine 31–35 e 38.


